Domain walkoverall.de kaufen?
Wir ziehen mit dem Projekt
walkoverall.de um.
Sind Sie am Kauf der Domain
walkoverall.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain walkoverall.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
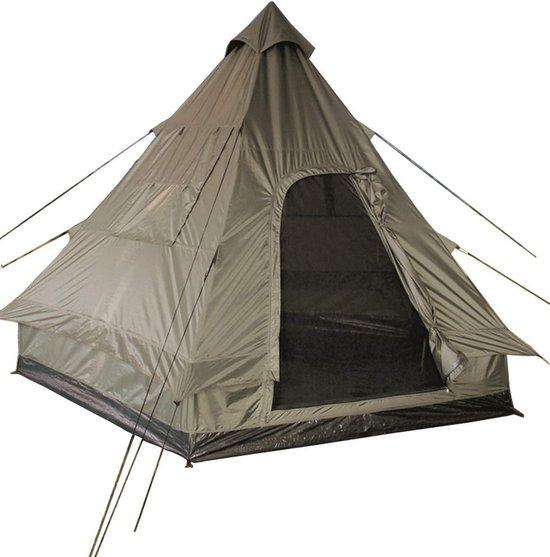
Famanu Piramidenzelt - Tipizelt für Outdoor-Abenteuer - MehrfarbigEntdecken Sie die ideale Unterkunft für Ihre Outdoor-Abenteuer mit diesem geräumigen Piramidenzelt. Speziell entwickelt für Camper, die Komfort und Schutz suchen, bietet dieses Zelt eine perfekte Basis für sowohl kurze Ausflüge als auch längere Aufenthalte in der Natur. Genießen Sie eine sorgenfreie Camping-Erfahrung, denn dieses Zelt ist Ihr zuverlässiger Begleiter auf jeder Campingreise. Dank des wasserdichten Polyester 190T Stoffes mit PolyurethanBeschichtung und einer Wassersäule von 1000 mm bleiben Sie auch bei starkem Regen trocken. Der robuste Boden schützt vor eindringender Feuchtigkeit, während der hohe Rand zusätzlichen Schutz gegen Überschwemmungen bietet. Verstellbare Spannleinen sorgen für eine stabile Befestigung, selbst bei windigem Wetter, sodass das Zelt sicher an Ort und Stelle bleibt. Mit seiner einzigartigen Tipi-Form und der Eignung für vier Jahreszeiten ist dieses Zelt eine ausgezeichnete Wahl für Naturfreunde. Das höhenverstellbare Stahlgestell sorgt für eine sta300,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **


Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Famanu Piramidenzelt - Tipizelt für Outdoor-Abenteuer - MehrfarbigEntdecken Sie die ideale Unterkunft für Ihre Outdoor-Abenteuer mit diesem geräumigen Piramidenzelt. Speziell entwickelt für Camper, die Komfort und Schutz suchen, bietet dieses Zelt eine perfekte Basis für sowohl kurze Ausflüge als auch längere Aufenthalte in der Natur. Genießen Sie eine sorgenfreie Camping-Erfahrung, denn dieses Zelt ist Ihr zuverlässiger Begleiter auf jeder Campingreise. Dank des wasserdichten Polyester 190T Stoffes mit PolyurethanBeschichtung und einer Wassersäule von 1000 mm bleiben Sie auch bei starkem Regen trocken. Der robuste Boden schützt vor eindringender Feuchtigkeit, während der hohe Rand zusätzlichen Schutz gegen Überschwemmungen bietet. Verstellbare Spannleinen sorgen für eine stabile Befestigung, selbst bei windigem Wetter, sodass das Zelt sicher an Ort und Stelle bleibt. Mit seiner einzigartigen Tipi-Form und der Eignung für vier Jahreszeiten ist dieses Zelt eine ausgezeichnete Wahl für Naturfreunde. Das höhenverstellbare Stahlgestell sorgt für eine sta300,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Sidas 3Feet Outdoor Sense Low Wander-Einlegesohlen - 35-36 - braunDie Sidas 3Feet Outdoor Sense Low Wander-Einlegesohlen wurden speziell für Füße mit hohem Fußgewölbe entwickelt und unterstützen Komfort sowie Stabilität bei unterschiedlichsten Outdoor-Aktivitäten. Dank der 3Feet-Technologie ist die Passform auf die natürliche Fußform abgestimmt, wodurch der Druck gleichmäßiger verteilt wird und ein angenehmes Tragegefühl auch auf längeren Strecken erhalten bleibt. Die Einlegesohlen eignen sich sowohl für niedrige als auch für hohe Wanderschuhe und lassen sich vielseitig einsetzen. Die flexible EVA-Schale unterstützt eine stabile Fußposition im Schuh, ohne die natürliche Abrollbewegung einzuschränken. Dadurch entsteht ein ausgewogenes Verhältnis aus Halt und Bewegungsfreiheit. Gleichzeitig kann die Konstruktion dazu beitragen, Reibungspunkte im Schuh zu reduzieren und den Tragekomfort auf anspruchsvollen Wegen zu erhöhen. Mehrlagige Materialien sorgen für eine angenehme Dämpfung und unterstützen einen komfortablen Auftritt bei jedem Schritt. Ein dünner gestalteter Fersenbereich unterscheidet die Outdoor Sense von der klassischen 3Feet Outdoor-Serie und erleichtert die Verwendung in Schuhen mit geringerem Innenvolumen. Die etwas flexiblere Bauweise fördert ein natürliches und dynamisches Laufgefühl und eignet sich besonders für schnelles Wandern, Tageswanderungen sowie ausgedehnte Spaziergänge, bei denen Komfort und Beweglichkeit im Vordergrund stehen. Die Low-Version ist für Menschen mit niedrigem Fußgewölbe (Plattfuß) geeignet.33,00 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Sidas 3Feet Outdoor Sense Mid Wander-Einlegesohlen - 35-36 - braunDie Sidas 3Feet Outdoor Sense Mid Wander-Einlegesohlen wurden speziell für Füße mit hohem Fußgewölbe entwickelt und unterstützen Komfort sowie Stabilität bei unterschiedlichsten Outdoor-Aktivitäten. Dank der 3Feet-Technologie ist die Passform auf die natürliche Fußform abgestimmt, wodurch der Druck gleichmäßiger verteilt wird und ein angenehmes Tragegefühl auch auf längeren Strecken erhalten bleibt. Die Einlegesohlen eignen sich sowohl für niedrige als auch für hohe Wanderschuhe und lassen sich vielseitig einsetzen. Die flexible EVA-Schale unterstützt eine stabile Fußposition im Schuh, ohne die natürliche Abrollbewegung einzuschränken. Dadurch entsteht ein ausgewogenes Verhältnis aus Halt und Bewegungsfreiheit. Gleichzeitig kann die Konstruktion dazu beitragen, Reibungspunkte im Schuh zu reduzieren und den Tragekomfort auf anspruchsvollen Wegen zu erhöhen. Mehrlagige Materialien sorgen für eine angenehme Dämpfung und unterstützen einen komfortablen Auftritt bei jedem Schritt. Ein dünner gestalteter Fersenbereich unterscheidet die Outdoor Sense von der klassischen 3Feet Outdoor-Serie und erleichtert die Verwendung in Schuhen mit geringerem Innenvolumen. Die etwas flexiblere Bauweise fördert ein natürliches und dynamisches Laufgefühl und eignet sich besonders für schnelles Wandern, Tageswanderungen sowie ausgedehnte Spaziergänge, bei denen Komfort und Beweglichkeit im Vordergrund stehen. Die Mid-Version ist für Menschen mit Standardfüßen (weder Hohl- noch Plattfuß) geeignet.44,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.